
Comptabiliser la recharge d’un véhicule électrique
 Philippine
•
14 octobre 2026
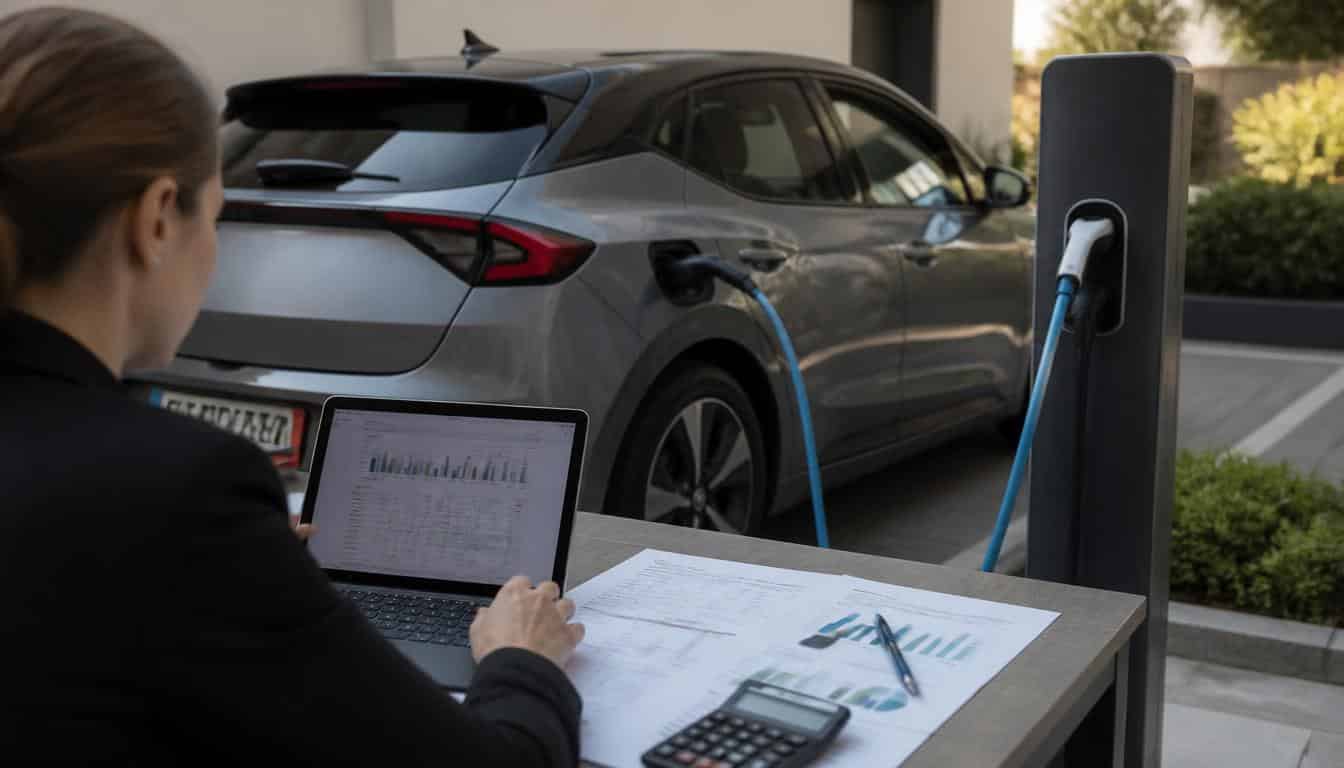
La comptabilisation de la recharge d’un véhicule électrique représente un point clé pour toute entreprise qui veut suivre ses coûts sans se tromper. Quand un collaborateur recharge à domicile, sur une borne publique ou sur site, la question revient toujours : quelle dépense enregistrer, et avec quelle pièce justificative ? Bien traitée, cette opération facilite la gestion, sécurise la facturation et garantit un suivi clair de l’énergie consommée.
Dans ce guide, vous allez voir comment organiser la comptabilisation de la recharge d’un véhicule électrique selon les cas les plus fréquents, sans jargon inutile. L’idée est simple : vous aider à distinguer ce qui relève de la recharge, des frais annexes et du remboursement, afin d’adopter une méthode fiable dès 2026.
Comprendre ce que recouvre la recharge d’un véhicule électrique en comptabilité
Avant de comptabiliser quoi que ce soit, il faut poser le cadre. La recharge n’est pas seulement un geste technique : en comptabilité, elle devient une dépense liée à l’énergie, parfois à un service, parfois à une refacturation interne. Dans une entreprise, cela peut concerner un salarié en déplacement, un véhicule de fonction ou une borne installée sur site. L’information utile, ici, c’est de savoir ce que vous payez réellement. Pour approfondir ce sujet, consultez notre guide sur recharger voiture electrique prise domestique.
Une recharge peut donc être simple à première vue, mais son traitement varie selon l’usage. Si la dépense correspond à des kWh consommés, elle ne se traite pas comme un achat de matériel. Si elle inclut un abonnement, un service de supervision ou des frais d’accès, le compte comptable peut changer. Pour bien comptabiliser, il faut séparer l’énergie, les frais de service et les éventuels coûts associés.
Recharge, énergie et dépense : ce qu’il faut vraiment distinguer
La recharge désigne l’action de remettre de l’énergie dans la batterie. La dépense, elle, dépend du mode de paiement et du document reçu. Une entreprise peut payer une recharge directement, ou rembourser un salarié qui a avancé les frais. Dans les deux cas, il faut identifier la nature exacte de l’opération pour éviter de mélanger consommation électrique et frais de mobilité.
Pourquoi le traitement comptable dépend de l’usage
Le même véhicule ne suit pas toujours la même logique. En usage professionnel, la recharge est souvent liée à l’activité. En usage mixte, il faut isoler la part personnelle. C’est là que le traitement comptable devient essentiel : il permet de comptabiliser correctement les montants, de justifier la dépense et de garder une trace claire pour le contrôle interne.
Le salarié paie-t-il toujours ? Remboursement, note de frais et prise en charge
Non, le salarié ne paie pas toujours. Dans beaucoup de cas, l’employeur prend en charge la recharge quand elle sert l’activité professionnelle. Cela peut passer par un remboursement, une avance réglée par l’entreprise ou une carte dédiée. Le point important, c’est de savoir qui supporte les frais au départ, puis comment les rembourser sans créer d’écart entre la note et la réalité.
Voici les réflexes à garder en tête :
- vérifier si la recharge concerne bien un usage professionnel du salarié ;
- conserver une note avec le détail des frais et la date ;
- demander un justificatif lisible pour chaque remboursement ;
- éviter de rembourser une dépense déjà prise en charge par un autre circuit.
Quand l’employeur rembourse la recharge
L’employeur rembourse en général lorsque la recharge a servi à un déplacement professionnel, à une mission ou à l’utilisation d’un véhicule de fonction. Dans ce cas, le remboursement doit rester cohérent avec la politique interne. Pour le salarié, cela évite d’avancer des frais trop longtemps. Pour l’entreprise, cela permet de garder une trace claire et de comptabiliser la charge au bon endroit.
Note de frais : les justificatifs à garder
Une note de frais bien faite doit mentionner le montant, la date, le lieu et la nature de la recharge. Le salarié doit conserver le reçu, la preuve de paiement et, si possible, le détail du trajet ou de l’usage. Sans ces éléments, le remboursement devient fragile. En pratique, une note complète protège autant le salarié que l’employeur.
Comment traiter la recharge à domicile et sur borne publique
La recharge à domicile et la recharge sur borne publique ne se traitent pas de la même façon. À domicile, le coût est souvent calculé à partir de la consommation estimée ou mesurée. Sur une borne publique, on dispose plus souvent d’une facture ou d’un ticket détaillé. Dans les deux cas, le fournisseur et la preuve de paiement jouent un rôle central.
| Mode de recharge | Traitement courant |
|---|---|
| Domicile | Calcul à partir des kWh, puis remboursement ou indemnité |
| Borne publique | Facture ou reçu, puis prise en charge directe ou remboursement |
À domicile, l’entreprise doit souvent s’appuyer sur la consommation réelle ou sur une méthode d’estimation cohérente. Sur le réseau public, la facture facilite le suivi du coût. Dans les deux cas, le véhicule électrique reste au centre du raisonnement, mais la recharge se justifie différemment selon le lieu. En complément, découvrez borne de recharge voiture électrique obligatoire.
Recharge à domicile : calcul et remboursement
Quand la recharge se fait au domicile, le calcul repose souvent sur les kWh consommés et sur le tarif appliqué par le fournisseur d’électricité. Si le salarié utilise son installation personnelle, il faut éviter les approximations trop larges. Un remboursement trop élevé peut être contesté, alors qu’un montant trop faible crée de l’insatisfaction.
Recharge sur borne publique : facture et preuve de paiement
Sur une borne publique, la facture ou le ticket de paiement simplifie les choses. Le document précise souvent la session, la consommation et le coût. L’entreprise peut alors comptabiliser la dépense plus facilement, surtout si le salarié a avancé les frais. Ici, la recharge est plus simple à tracer, car le fournisseur fournit souvent un justificatif clair.
Les bornes installées en entreprise : achat, installation et exploitation
Quand une borne est installée dans les locaux, la logique change complètement. On ne parle plus seulement de recharge, mais aussi d’installation, de supervision et de gestion quotidienne. Pour le comptable, il faut distinguer le coût d’achat, les frais de pose et les charges d’exploitation. Une borne peut devenir une immobilisation si son montant et sa durée d’usage le justifient.
Voici les points à surveiller :
- l’installation initiale, qui peut relever d’un investissement ;
- la supervision, utile pour suivre les sessions de charge ;
- les frais de gestion liés au fournisseur ;
- la maintenance, à enregistrer en charge d’exploitation.
Quand la borne devient une immobilisation
Si la borne est achetée pour durer et servir plusieurs exercices, elle peut être immobilisée plutôt que passée en charge immédiatement. L’entreprise suit alors son coût dans le temps. Cette approche aide à refléter la réalité économique, surtout quand la borne sert plusieurs salariés ou une flotte interne.
Les coûts d’exploitation à ne pas oublier
Au-delà de l’installation, il faut penser aux coûts récurrents : abonnement, supervision, assistance technique ou maintenance. Ces dépenses peuvent sembler modestes à l’unité, mais elles s’accumulent vite. Pour une gestion comptable propre, mieux vaut séparer ce qui relève de l’investissement et ce qui relève de l’exploitation.
Quel traitement pour un véhicule de fonction ou une flotte professionnelle ?
Avec une voiture de fonction ou une flotte, la question n’est plus seulement celle de la recharge, mais aussi de l’avantage accordé au salarié et de la répartition des coûts. L’employeur doit préciser qui paie quoi : énergie, carburant éventuel, recharge à domicile ou sur site. En pratique, une règle claire évite bien des tensions.
Dans une flotte, la recharge doit être suivie avec méthode. Si le véhicule sert à la fois au professionnel et au personnel, il faut encadrer l’usage mixte. L’avantage accordé peut aussi avoir un impact social. C’est pourquoi la politique interne doit dire comment comptabiliser les charges et quand refacturer une partie des dépenses.
Véhicule de fonction : qui supporte quoi ?
Le véhicule de fonction est souvent pris en charge par l’employeur, mais pas toujours dans les mêmes proportions. L’entreprise peut payer la recharge professionnelle et laisser au salarié certains usages privés. Cette règle doit être écrite noir sur blanc pour éviter toute ambiguïté. Elle aide aussi à comptabiliser correctement l’avantage lié à la fonction.
Flotte professionnelle : organiser un suivi simple
Pour une flotte, un suivi centralisé simplifie la vie du comptable. On peut regrouper les sessions de recharge, distinguer les véhicules et vérifier les volumes consommés. Avec une bonne organisation, l’entreprise garde une vision nette des coûts et limite les écarts entre usage réel et écritures enregistrées.
Les bonnes pratiques pour sécuriser les écritures et éviter les erreurs
Pour bien comptabiliser, il faut d’abord sécuriser les pièces. Une facture manquante, un justificatif illisible ou un remboursement mal ventilé créent vite des écarts. Le comptable doit donc vérifier la cohérence entre la dépense, le document reçu et la règle interne. C’est souvent là que se joue la fiabilité des écritures.
Voici les erreurs les plus fréquentes :
- mélanger recharge personnelle et professionnelle ;
- comptabiliser une dépense sans justificatif ;
- confondre facture d’énergie et facture de service ;
- oublier de séparer les coûts d’installation et de consommation.
Les erreurs les plus fréquentes à éviter
Un exemple simple : un salarié recharge à domicile, puis transmet une estimation sans preuve. Si le comptable valide trop vite, la charge devient fragile. Autre exemple : une borne installée en entreprise est passée en frais courants alors qu’elle devrait être suivie comme immobilisation. Ces erreurs paraissent petites, mais elles compliquent vite le contrôle.
Méthode simple pour vérifier une écriture
Commencez par vérifier la date, le montant et le justificatif. Ensuite, regardez si la dépense correspond à un remboursement, à une charge directe ou à un investissement. Enfin, comparez l’écriture avec la règle interne. Cette méthode simple permet de comptabiliser plus sereinement et de garder une trace claire pour chaque opération.
FAQ – Questions fréquentes sur la recharge et sa comptabilisation
Comment comptabiliser une recharge payée par le salarié ?
On enregistre généralement un remboursement de frais, à condition d’avoir un justificatif clair et un lien avec l’activité professionnelle.
Faut-il une note de frais pour une recharge à domicile ?
Oui, c’est souvent la solution la plus simple pour documenter le montant, la date et la part remboursable.
Quelle différence entre facture d’énergie et facture de service ?
La première correspond à la consommation, la seconde à un service de recharge, de supervision ou d’accès à la borne.
Comment traiter la recharge d’un véhicule de fonction ?
Il faut suivre la règle interne, distinguer l’usage professionnel et personnel, puis comptabiliser la charge selon la prise en charge prévue.
Quels justificatifs conserver pour sécuriser le remboursement ?
Gardez la facture, le ticket, la preuve de paiement et, si besoin, le détail de la session de recharge.
La recharge sur borne publique suit-elle la même règle ?
Le principe reste proche, mais la borne publique fournit souvent un justificatif plus précis, ce qui facilite le traitement comptable.
Vous aimerez aussi
 Distribution

 Distribution
 Distribution
 Distribution